当前位置:首页 > imtoken官网下载 > 正文
银行it系统升级改造做数字货币众筹,核心难点在这
 admin
- imtoken官网下载
- 2026-10-05
- 3
银行it系统升级改造做数字货币众筹,核心难点在这
银行想搭数字货币众筹交易平台,IT系统改造远不止"加个接口"那么简单。我带团队做过三轮核心系统升级,最深的感受是:账务、风控、合规三条线必须同步动,任何一条拖后腿,整个平台就卡死在联调阶段。这篇把实际踩过的坑摊开说。
核心账务系统是最硬的骨头。数字货币众筹涉及多币种、多账户层级的嵌套记账,传统银行T+1清算模型根本跑不动。我们最终把账务层拆成"实时小额通道+日终汇总"双轨,众筹份额的生成、转让、赎回全走实时通道,大额结算再汇入传统清算。改完上线前压测跑了十一轮才稳住。
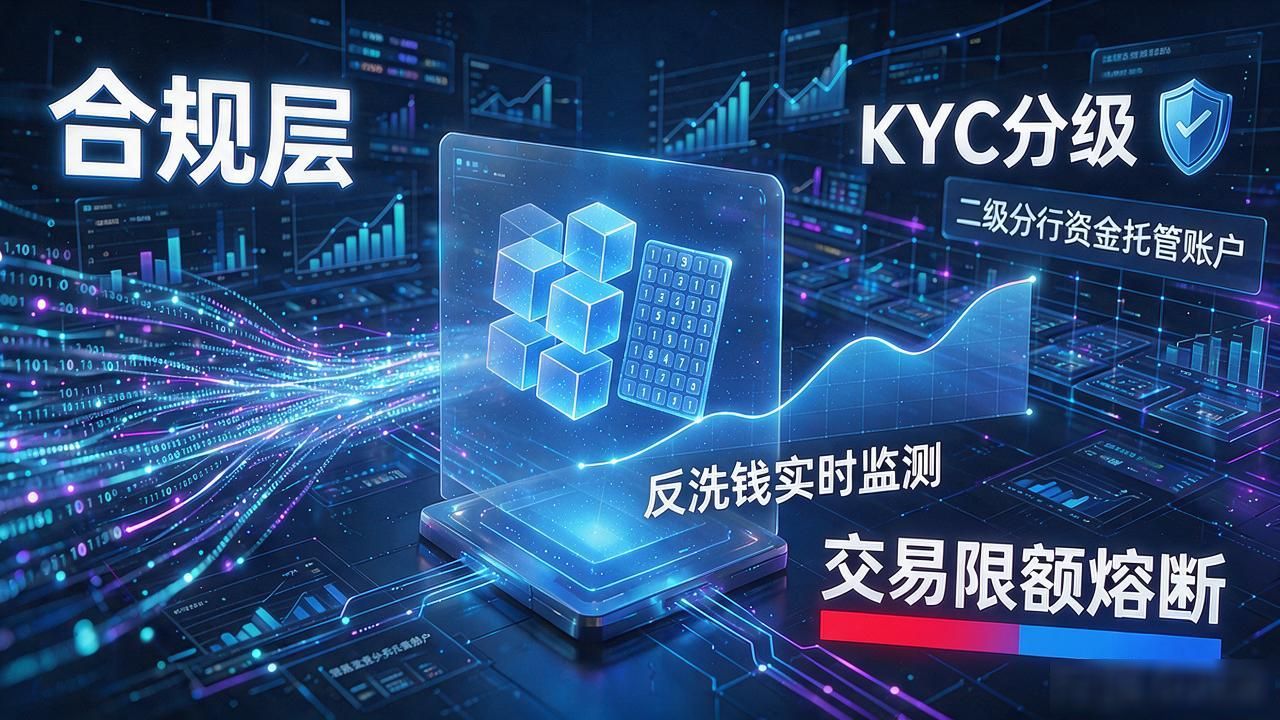
合规层是第二个雷区。央行和银保监对数字资产众筹的持牌要求很细,平台必须内置KYC分级、反洗钱实时监测、交易限额熔断。我们对接了央行数字货币钱包接口,同时把众筹项目的资金托管账户拆到二级分行,确保每笔出资可溯源、可冻结。
撮合引擎这边,众筹不是竞价,是"拼团+确权"逻辑。我们放弃了自研,直接嫁接证券行业的订单簿模块,改成份额申购—确认—上链存证三步走。上链用省联社的联盟链,不碰公链,审计日志不可篡改,监管检查起来也方便。
你们行做同类改造银行it系统升级改造数字货币众筹交易平台,是核心系统推倒重建还是打补丁?评论区聊聊银行it系统升级改造做数字货币众筹,核心难点在这,我看看哪种方案踩的坑更多。
本文由admin于2026-10-05发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://sxjjy.cn/?id=1492
最新文章
-
水龙头数字货币能白嫖吗?我免费领了三个月币,说几句大实话
2026-10-05 -
中南建设碰上了数字货币,建筑老国企的跨界金融棋局到底该怎么下
2026-10-05 -
银行it系统升级改造做数字货币众筹,核心难点在这
2026-10-05 -
过年发数字货币红包怎么操作?2026新手最容易踩的5个坑
2026-10-05 -
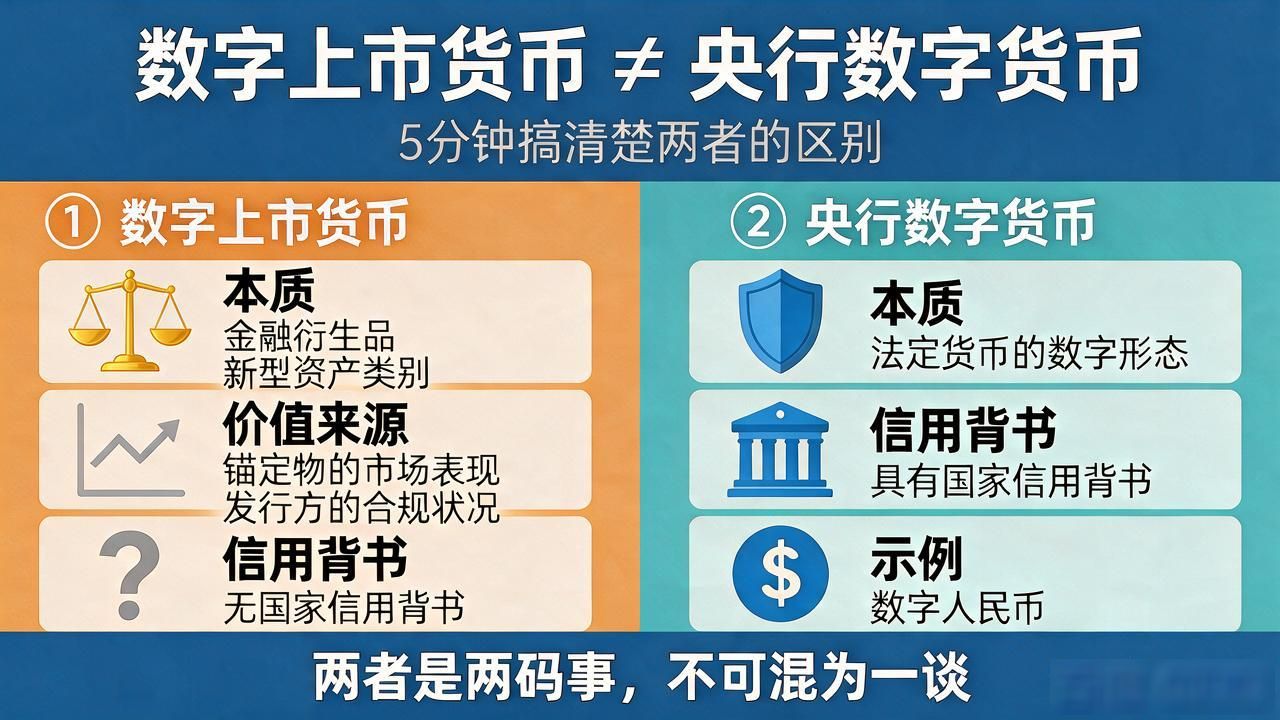
数字上市货币是什么意思?5分钟搞清楚它和数字货币的区别
2026-10-05 -
数字货币平台现在安全吗?2026年还在用的人把话说透
2026-10-05 -
升腾支付数字货币靠谱吗?普通用户该关注哪些
2026-10-05 -
医药公司卖不动了,数字货币接力,资金全换了赛道
2026-10-05