当前位置:首页 > imtoken唯一官网 > 正文
数字货币钱包这些年变聪明了
 admin
- imtoken唯一官网
- 2026-08-20
- 42
数字货币钱包这些年变聪明了
早几年的数字货币钱包,功能单一得很,能转账、能收款就算不错了。如今再看,钱包早已不是那个“存币工具”,更像是一个数字资产管理入口。从私钥保管到多链交互,从DeFi聚合到NFT展示,钱包的边界被不断撑大,用户对它的期待也水涨船高。
安全始终是钱包的命门。 早期丢私钥等于丢币,冷钱包、硬件钱包因此流行过一阵。但普通用户嫌麻烦,助记词抄错、设备丢失的事故层出不穷。于是智能合约钱包出现了,支持社交恢复、多签授权,甚至能冻结异常交易,把“用户自己管好私钥”的重担卸下来一大半。
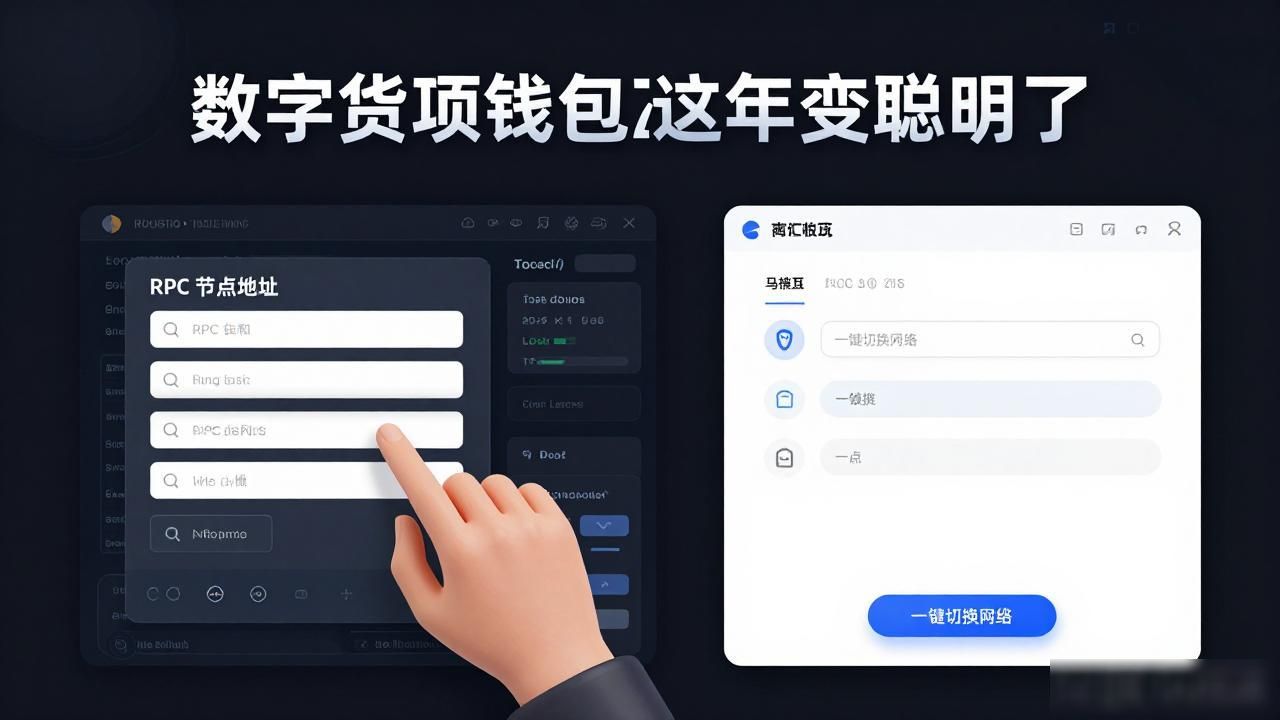
体验上的变化同样明显。早年间切换一条链要手动添加RPC节点,现在主流钱包一键切换网络,跨链兑换也集成在界面里。用户不再需要理解底层技术,只需要看清汇率和手续费。 这种“无感化”设计,让新入场的人少了一道高墙。
钱包的盈利模式也在悄悄改变。过去靠交易手续费返佣,如今不少钱包开始集成理财、借贷、质押等生息服务数字货币钱包的发展,变成类银行入口。钱包不再是“过路财神”,而是试图留住资金、经营用户关系。 当然,这也带来合规压力,尤其在牌照和反洗钱层面,钱包团队必须比以前更谨慎。
未来几年,钱包会继续朝“超级应用”方向演进,支付、社交、身份验证都可能塞进同一个App里。谁能把安全、易用和合规这三件事平衡好,谁就能在下一轮周期里站稳脚跟。 对普通用户来说,选钱包的标准也在变:不只看名气数字货币钱包这些年变聪明了,更看它能不能陪你穿越牛熊。
本文由admin于2026-08-20发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://sxjjy.cn/?id=756
最新文章
-
工行推数字货币,普通人怎么用?
2026-09-15 -
各国数字货币走势分化?看懂这几点
2026-09-15 -
ImToken钱包靠谱吗?新手小白避坑指南与使用全解
2026-09-15 -
数字货币基建龙头股,这几个名字值得盯
2026-09-15 -
D丫数字货币:新手怎么入门,别踩坑
2026-09-15 -
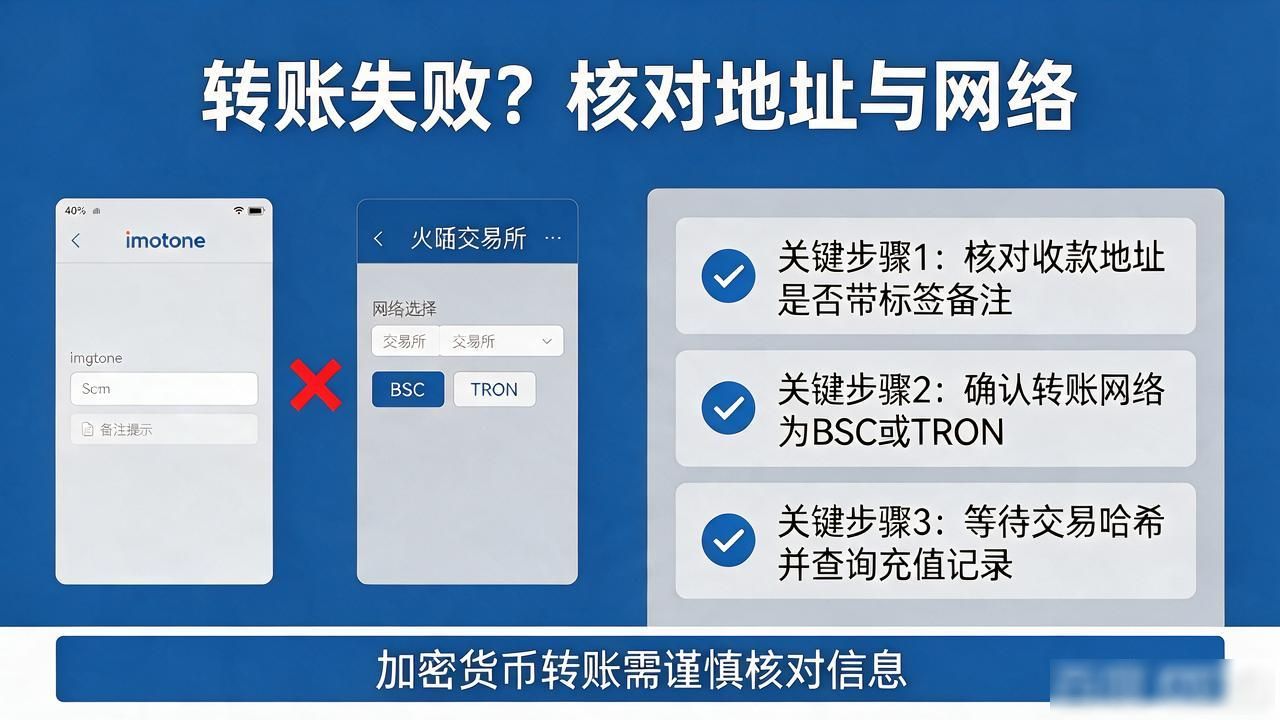
imtoken转btm到火币失败?核对地址与网络是关键
2026-09-15 -
连江数字货币避坑指南 别交智商税这些虚假盘都是诈骗
2026-09-15 -
数字货币8.2元值不值得追?一文讲清投资逻辑
2026-09-15