admin
数字货币应用到底怎么界定?央行、稳定币、链上资产别搞混
数字货币应用的概念界定,看着是学术分类,其实是落地前必须踩实的底线。把央行数字货币、私营稳定币、代币化资产三层关系理清,很多"伪需求"立项时就能筛掉。
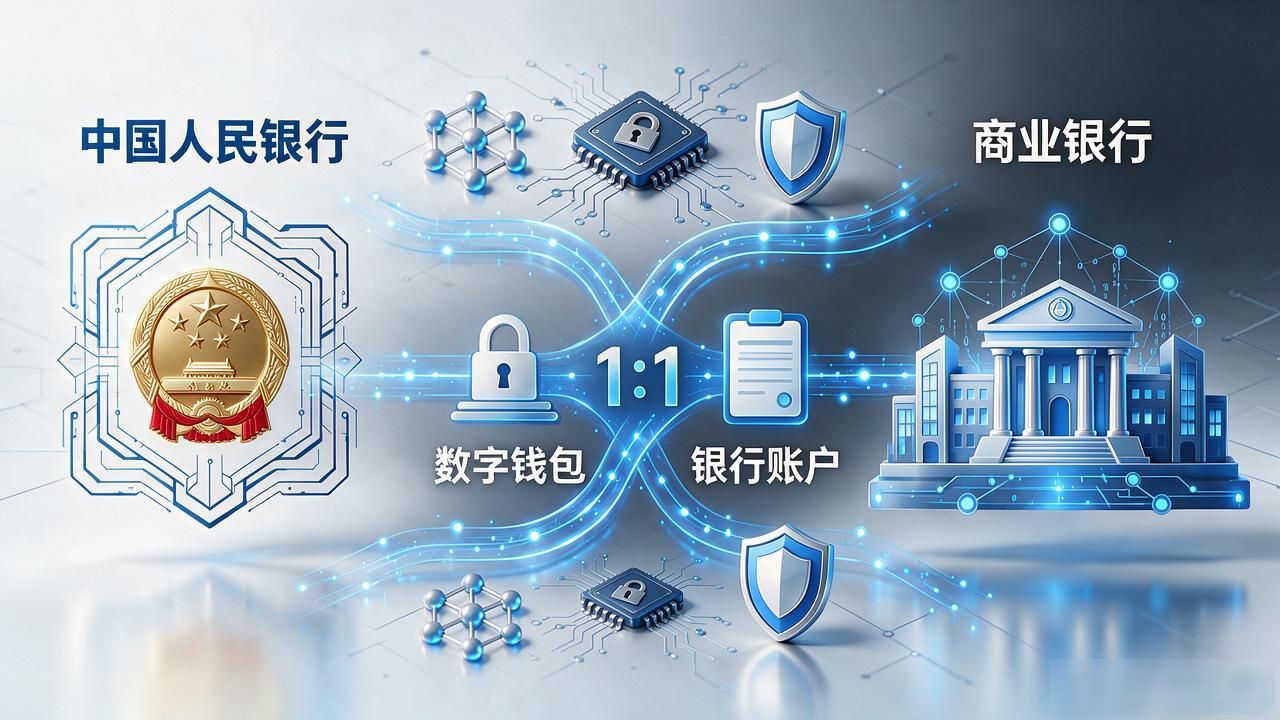
央行数字货币的应用,严格只覆盖法定货币在流通、支付、清算环节的数字化流转,由央行背书、承担最终货币职能。一旦涉及智能合约编程、条件支付逻辑,就超出了货币应用本身,进入金融工具设计范畴。
私营稳定币和代币化资产是另一条线。USDT、USDC核心场景在跨境结算和链上清算;把债券、碳信用做上链的代币化资产数字货币应用到底怎么界定?央行、稳定币、链上资产别搞混,本质是资产数字化,跟"货币"没有直接关系。混在一起谈"数字货币应用",讨论就失焦。
界定一条链路是否属于"数字货币应用",用四个维度交叉验证:发行主体、法律上是否认定为货币或准货币、底层是公链还是联盟链、终端场景是支付结算还是资产持有。缺一个,就只是"用了区块链技术的金融业务"。
项目里最容易踩的坑,是把银行用CBDC做对公批量结算数字货币应用概念界定,和用稳定币做供应链应收拆分归进同一个筐。前者走央行清算体系,后者是商业合同下的链上工具,合规路径和报送口径完全不同,备案时混着用就是给自己挖坑。
本文由admin于2026-11-04发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://sxjjy.cn/?id=1966