admin
数字人民币DC/EP马上来了,跟现金、微信、支付宝有啥区别?
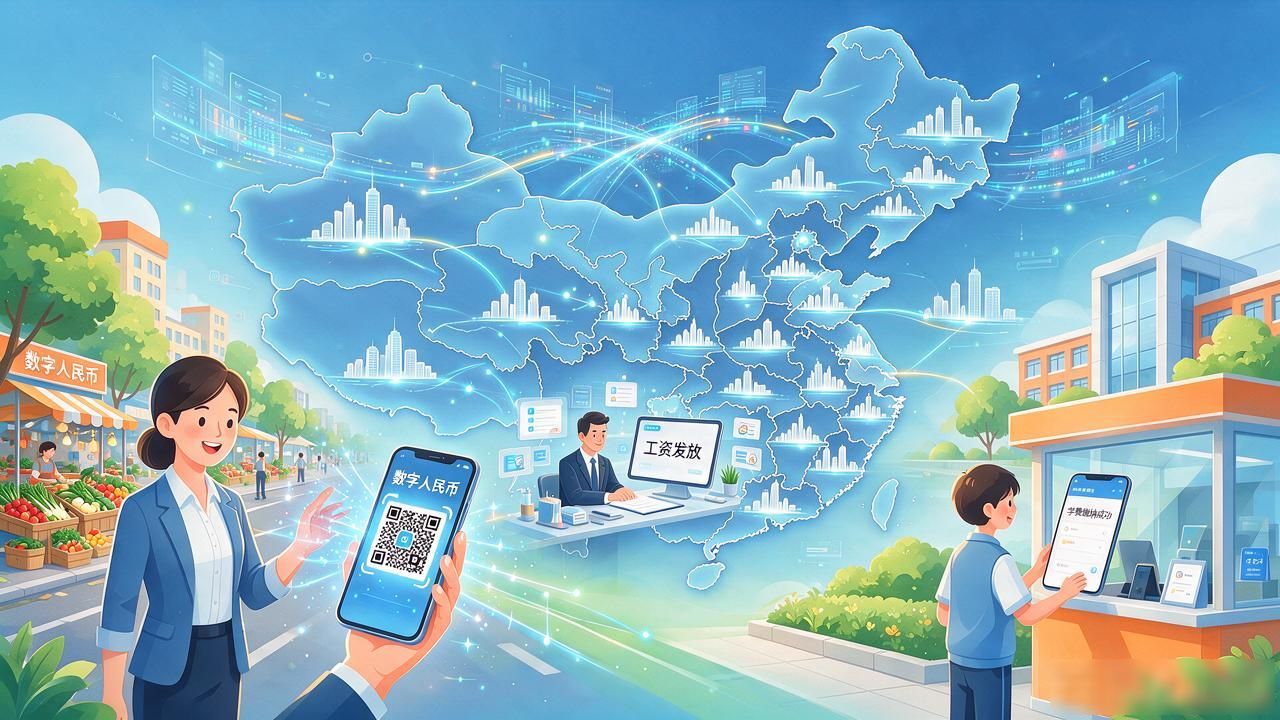
DC/EP数字人民币的试点城市已经扩到二十多个,离全面铺开就差最后几步。它不是某个App里的余额,而是央行发行的法定货币,跟纸币硬币是一回事,只是多了个数字外壳。
最核心的一点:DC/EP就是钱本身。支付宝、微信是"钱包",你往里存的是商业银行存款;DC/EP是央行负债,花出去那一刻,钱就到你手里了,中间没有商业银行做中介。这意味着即使银行系统出了故障,你手机里的数字人民币照样能花出去。
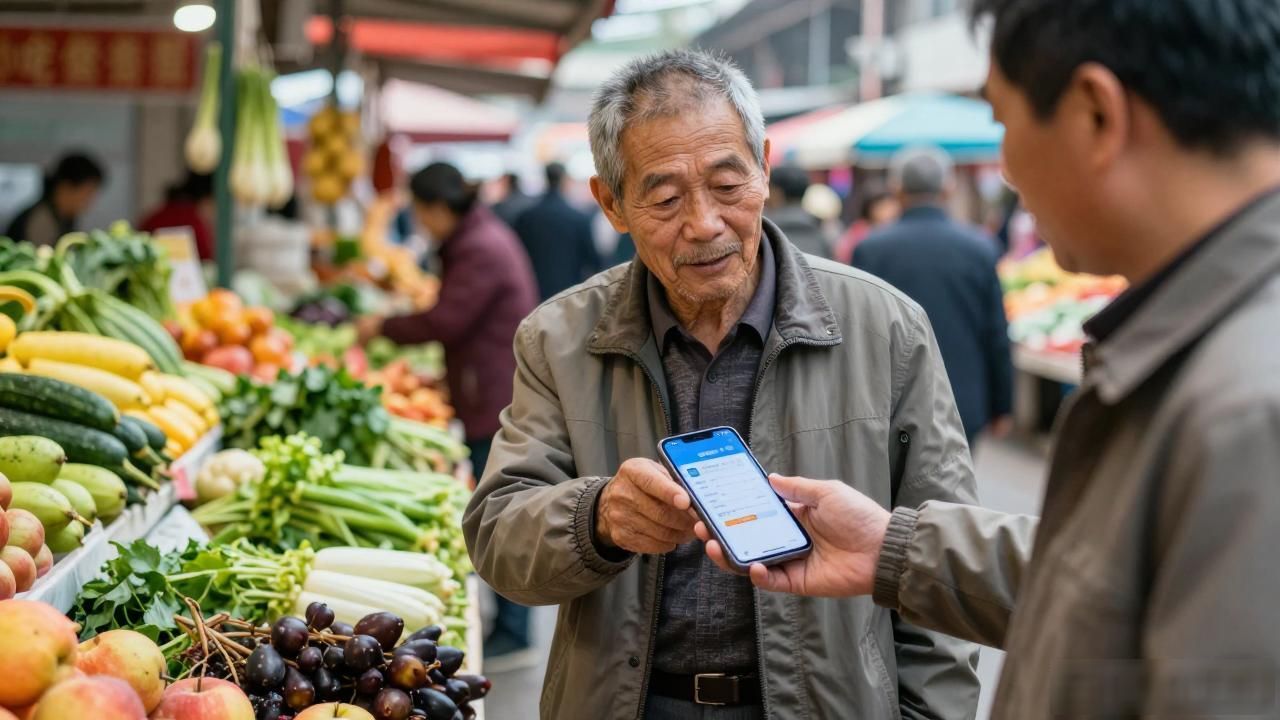
很多人担心断网就完蛋。其实DC/EP支持离线交易,两部手机碰一下就能完成支付,不依赖网络。我在试点城市见过菜市场的大爷用它付两块钱菜钱,操作跟扫码差不多,但背后走的是离线通道。商户端也不需要什么新设备,装个插件就能收。
隐私这块,DC/EP的设计是"小额匿名、大额可溯"。你买杯咖啡,商家只知道你付了十五块,看不到你是谁;涉及大额资金流转数字人民币DC/EP马上来了,跟现金、微信、支付宝有啥区别?,央行有权追踪。这跟现在微信支付宝的全透明逻辑完全反过来,对日常隐私保护是个实质进步。
真正该留意的反而是数字鸿沟。试点里不少老人对着手机愣半天不会操作,小摊老板嫌装App麻烦不如直接收现金。DC/EP推广不是"一刀切"替代,纸币硬币在法定层面永远不会退出,它更像是多一条选择马上到来的数字货币dcep,而不是逼你二选一。
本文由admin于2026-11-01发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://sxjjy.cn/?id=1918